Cartões bancários virtuais no dia a dia: compras, assinaturas e segurança
Entenda como funciona um cartão virtual
Um cartão bancário virtual fornece dados de pagamento em formato digital: normalmente número, validade e código de segurança. Dependendo do emissor, ele pode usar o saldo de uma conta, um saldo pré-pago ou uma linha de crédito. A palavra virtual descreve o formato do cartão; não define tarifas, regras de gastos nem proteções ao consumidor.
A vantagem no dia a dia é prática: você pode pagar online sem tirar um cartão físico da carteira. Alguns emissores oferecem cartões adicionais, controles de gastos ou dados temporários. São recursos opcionais, então confira o que o seu cartão permite antes de organizar sua rotina com base neles.
Este guia descreve usos gerais de cartões, não recursos de cartão confirmados do TopSend. O TopSend é um serviço de transferências internacionais; este conteúdo não confirma que ele emita cartões virtuais ou ofereça suporte a uma carteira digital específica. Confira separadamente os custos e as condições de compras com cartão e de transferências.
Pague suas compras online com atenção
Comece pela loja, não pelo formulário de pagamento. Confira a identidade do vendedor, a política de devolução, os contatos e o preço final. Uma conexão segura é útil, mas não comprova que a loja seja confiável. Acesse a loja diretamente, em vez de seguir um link de pagamento inesperado recebido por mensagem.
- Confirme o total do pedido, a moeda da cobrança, o frete e qualquer autorização de pagamentos recorrentes.
- Informe os dados do cartão apenas no checkout legítimo da loja. Use os dados de cobrança cadastrados no emissor.
- Se houver uma solicitação de autenticação, leia o nome da loja e o valor antes de aprovar pelo canal oficial do emissor.
- Guarde o comprovante e confira a transação na sua conta. Evite salvar o cartão em lojas que você usa pouco.
Nas compras em outra moeda, compare a conversão oferecida com as condições de câmbio do emissor e possíveis tarifas. Exibir o preço na sua moeda habitual não significa que a compra fique mais barata. Uma pequena autorização de verificação ou um pagamento pendente podem reduzir temporariamente o saldo disponível; confira o status antes de tentar novamente.
Mantenha as assinaturas sob controle
Um cartão virtual pode ajudar a organizar pagamentos recorrentes se o emissor permitir separar um cartão para essa finalidade. Dados reutilizáveis costumam ser mais adequados para assinaturas do que dados de uso único, mas a compatibilidade depende tanto do emissor quanto da loja. Confira o suporte a cobranças recorrentes antes de iniciar um período de teste.
Mantenha uma lista simples com o serviço, a moeda da cobrança, a data de renovação, o valor previsto e a forma de cancelamento. Programe um lembrete antes do fim do teste gratuito ou da renovação de um plano anual. Veja se a próxima cobrança inclui aumento de preço, imposto ou o fim de um desconto promocional.
Bloquear temporariamente ou excluir um cartão não cancela uma assinatura nem elimina uma obrigação de pagamento pendente. Cancele pelo procedimento do estabelecimento e guarde a confirmação. Dependendo dos acordos de pagamento, os dados atualizados podem chegar aos estabelecimentos participantes; por isso, substituir o cartão não é uma forma confiável de cancelar.
Ao trocar de cartão, atualize os serviços que deseja manter e confira o próximo pagamento. Se uma renovação falhar, resolva pela área oficial da sua conta no serviço, não por um link em uma mensagem inesperada.
Monte um planejamento de gastos realista
Comece com categorias como compras para casa, entretenimento e despesas de trabalho. Quando disponíveis, cartões virtuais separados ou limites ajustáveis podem facilitar esse acompanhamento. Confira se os controles valem por transação, por dia ou por outro período, e se as cobranças recorrentes seguem regras diferentes.
Como exemplo geral de orçamento, imagine separar 200 unidades monetárias por mês: 120 para compras, 50 para assinaturas e 30 como reserva. São valores ilustrativos, não limites do TopSend nem recomendações para todas as famílias. Ajuste o plano à sua renda e aos compromissos reais.
Acompanhe as transações concluídas junto com as autorizações pendentes e as próximas renovações. O saldo disponível pode ser menor que o saldo da conta porque há valores reservados. Um limite de cartão também não separa necessariamente o dinheiro: vários cartões podem usar a mesma conta.
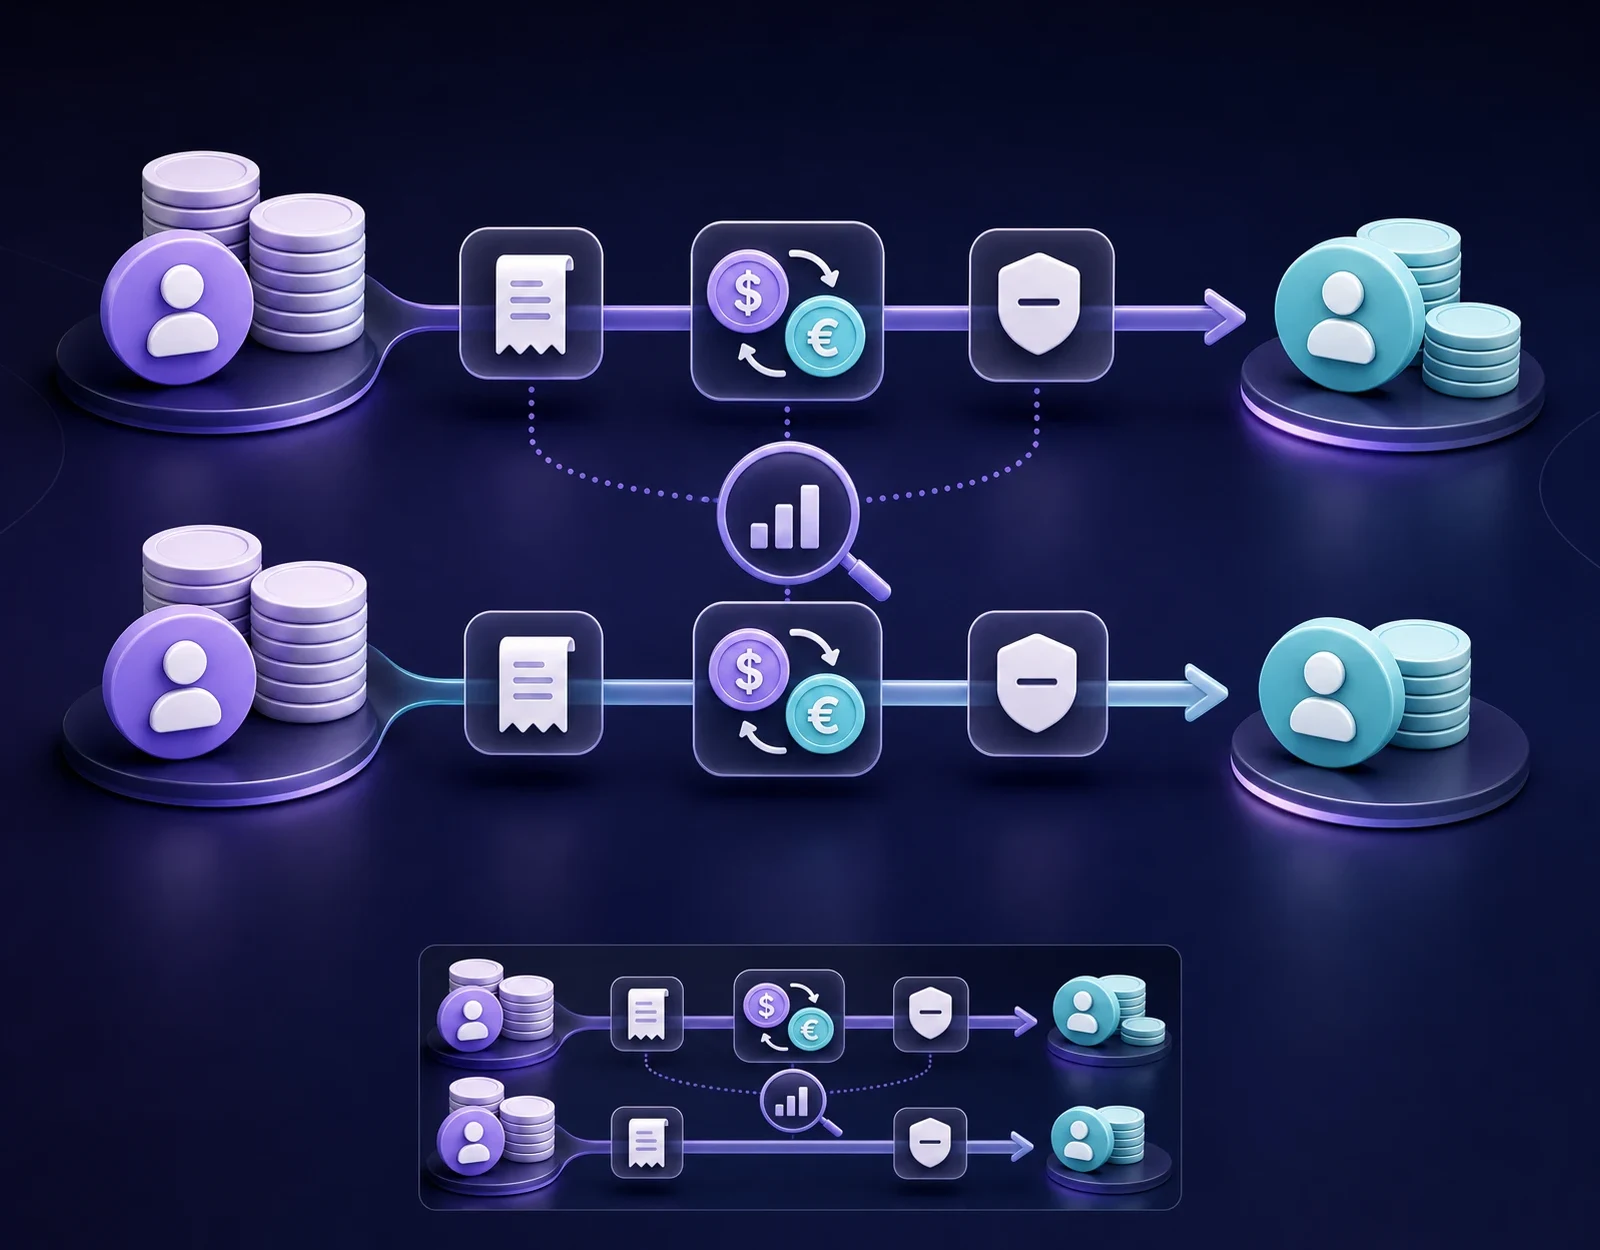
Revise os gastos regularmente e confira os reembolsos em separado. Se você usar câmbio ou transferência internacional para disponibilizar o dinheiro da compra, inclua o custo total dessa operação no orçamento. Movimentar dinheiro e pagar ao estabelecimento são etapas diferentes, cada uma com suas condições.
Prepare-se para limitações, recusas e reembolsos
A aceitação depende do estabelecimento, do tipo de cartão, das regras do emissor e da transação. Algumas reservas exigem caução ou apresentação de um cartão físico na retirada ou no check-in. Verifique isso antes de reservar hospedagem ou transporte e providencie uma alternativa adequada quando necessário.
Pagamentos por aproximação em lojas exigem suporte a uma carteira compatível, além de dispositivo e cartão elegíveis. Ter um número de cartão virtual não confirma compatibilidade com Apple Pay ou Google Pay. Saques e pagamentos sem conexão imediata também podem não estar disponíveis.
Se um pagamento for recusado, confira o saldo disponível, o status do cartão, a validade, os dados informados, os controles de gastos e a solicitação de autenticação. Evite várias tentativas enquanto houver uma autorização pendente. Se a causa continuar incerta, fale com o emissor por um canal oficial: outro cartão não resolve todas as restrições da loja.
Para pedir um reembolso, siga o procedimento do estabelecimento e guarde as referências do pedido e do reembolso. Pergunte ao emissor como o valor será recebido se o cartão tiver vencido ou sido excluído. Os prazos dependem das partes envolvidas, e cancelar uma autorização pendente é diferente de devolver um pagamento concluído. Em compras em outra moeda, variações cambiais e regras de tarifas podem afetar o valor devolvido.
Inclua a segurança na sua rotina
Proteja a conta vinculada ao cartão com o mesmo cuidado dedicado aos dados dele. Use uma senha exclusiva, ative autenticação mais forte quando disponível, mantenha o dispositivo atualizado e habilite notificações de transações, se oferecidas. Nunca envie dados do cartão, códigos de segurança ou senhas de uso único a alguém que diga ser do suporte.
Ao compartilhar uma captura de tela de pagamento, use uma cópia sem números de cartão, códigos de segurança, nomes, contatos e identificadores de transações. Confira a imagem final antes de enviar. Recortar apenas a área do cartão pode deixar dados pessoais em outra parte da tela.
Se notar uma cobrança desconhecida, bloqueie temporariamente o cartão, caso exista essa opção, entre em contato rapidamente com o emissor e informe a transação pelo procedimento formal. Confira se a loja usa outro nome na cobrança, mas não adie o aviso se houver suspeita de fraude. Guarde mensagens e comprovantes; os critérios e prazos de contestação variam.
Antes do próximo pagamento, confira o estabelecimento, o valor, a moeda e as condições de renovação. Para uma transferência internacional, acesse o TopSend e consulte as condições disponíveis da operação separadamente das condições do seu cartão.