Що таке банківський wire transfer і що перевірити перед надсиланням
Що таке банківський wire transfer
Банківський wire transfer — це електронний переказ грошей з одного банківського рахунку на інший через систему банківських переказів. Він буває внутрішнім, між рахунками в одній країні, та міжнародним, між країнами. Ви надаєте банку платіжне доручення; залучені установи обробляють платіж і зараховують кошти одержувачу за обраним маршрутом.
Назви на екрані оплати можуть заплутати. Bank transfer — широке поняття, а wire позначає певний спосіб переказу. Оплата карткою, переказ між гаманцями та платіж ACH не є автоматично банківськими wire. У США ACH використовує окрему мережу. Уточніть, яким способом провайдер насправді надішле гроші, замість того щоб покладатися лише на назву кнопки.
Це корисно, коли ви отримуєте рахунок або інструкції англійською. Якщо вас просять надіслати саме wire, підтвердьте, що рахунок одержувача приймає обраний спосіб і валюту. Самого знайомого формату номера рахунку для такого висновку недостатньо.
Як переказ доходить до одержувача
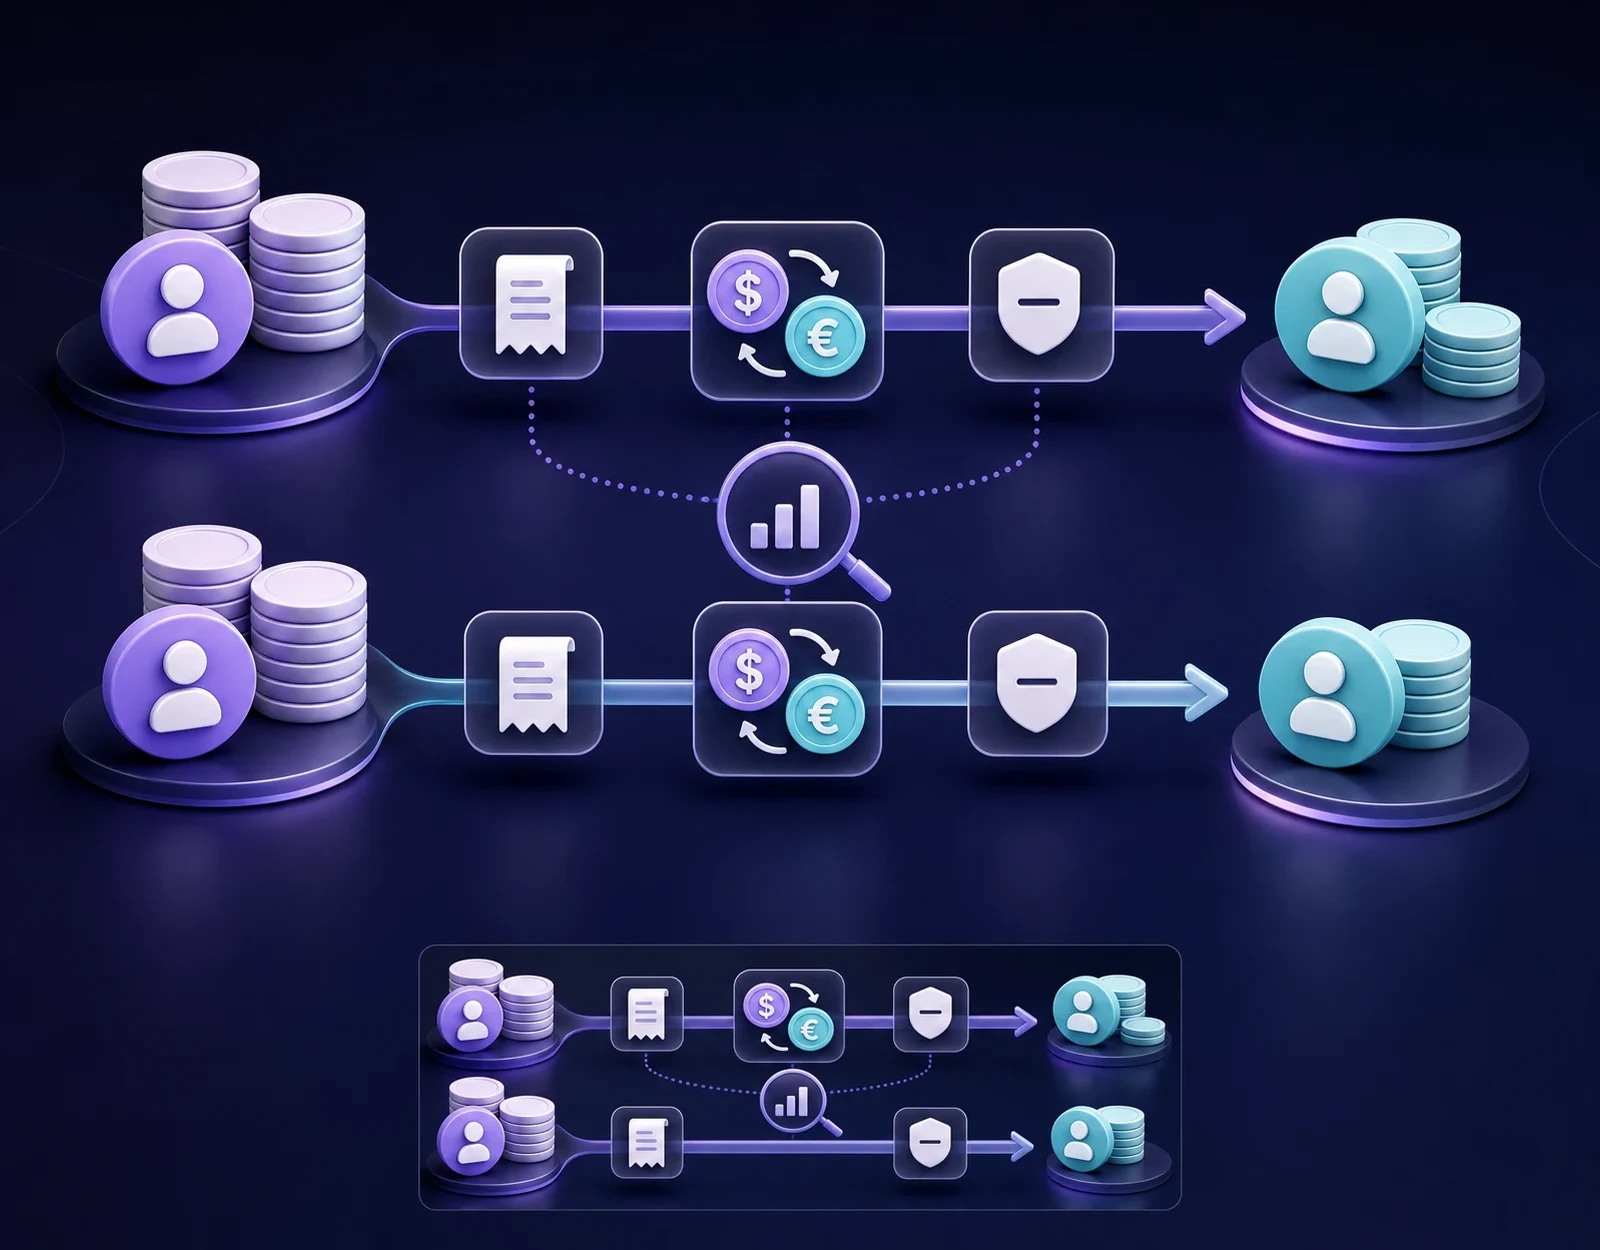
Щоб зрозуміти процес, відокремте надсилання доручення від моменту, коли одержувач зможе користуватися грошима. Це різні етапи, навіть якщо застосунок показує одну смугу виконання.
- Ви зазначаєте одержувача, реквізити, суму, валюту та потрібне призначення або ідентифікатор платежу.
- Установа відправника перевіряє доручення й обробляє його за своїми умовами.
- Платіж проходить відповідним банківським маршрутом. У міжнародному переказі можуть брати участь банки-посередники.
- Установа одержувача обробляє вхідний платіж і надає доступ до коштів за умовами рахунку.
У міжнародних банківських платежах часто згадують SWIFT. Це мережа фінансових повідомлень, через яку установи обмінюються платіжними інструкціями. Вона не є рахунком одержувача й сама не зберігає ваші гроші. Не кожен банківський переказ проходить через SWIFT.
Статус «прийнято» або «надіслано» може описувати лише дії на боці відправника. Перш ніж обіцяти комусь дату оплати, з’ясуйте значення статусів у провайдера та те, яка подія підтверджує доступність коштів одержувачу.
Які дані підготувати
Почніть з інструкцій банку одержувача для конкретного рахунку, валюти й маршруту. Вимоги залежать від країни та установи. Підготуйте:
- Повне ім’я одержувача відповідно до даних рахунку та адресу, якщо вона потрібна.
- Номер або ідентифікатор рахунку, наприклад IBAN там, де він застосовується.
- Назву банку одержувача та банківські ідентифікатори для цього маршруту: наприклад SWIFT/BIC або внутрішній routing code.
- Валюти надсилання й отримання, суму та зрозуміле призначення платежу.
- Додаткові відомості чи документи, які окремо запитує провайдер.
IBAN визначає рахунок, а SWIFT/BIC — установу. Одне не замінює іншого. У посібнику з IBAN і реквізитів пояснено, як перевіряти дані рахунку.
Уважно скопіюйте реквізити й перед підтвердженням порівняйте їх з оригінальними інструкціями. Перевірка формату не встановлює, що рахунок належить потрібній людині. Якщо обов’язкове поле незрозуміле, запитайте провайдера, а не вводьте випадкове значення.
Що перевірити у вартості та строках
Дивіться на повний розрахунок, а не лише на заявлену комісію. За наявності конвертації валют запишіть суму списання, валюти, курс, зазначені збори й очікувану суму зарахування. Уточніть, чи включені можливі утримання посередників і банку одержувача, чи виключені вони з розрахунку, чи поки невідомі.
Уявіть оплату закордонного рахунку на погоджену суму у валюті одержувача. Важливо з’ясувати, чи надійде саме ця сума, а не просто знайти невелику комісію за надсилання. Це загальний приклад порівняння, а не тариф TopSend. Окремий перелік перевірок є у статті про порівняння вартості переказів.
Строк також залежить від маршруту. Дізнайтеся час завершення приймання доручень, робочі дні, можливі перевірки й очікувану дату доступності коштів. Орієнтуйтеся на актуальний прогноз для вашого платежу, не припускаючи, що кожен wire миттєвий. Якщо є граничний строк оплати, заздалегідь уточніть дії в разі затримки.
Як перевірити запит на оплату
Перевірте і того, хто просить оплату, і рахунок призначення. Якщо в рахунку на оплату з’явилися нові реквізити, підтвердьте зміну через раніше перевірений канал зв’язку. Не обмежуйтеся новим номером телефону чи посиланням із того самого повідомлення.
Вимоги діяти негайно, приховувати платіж або переказати гроші на нібито «безпечний рахунок» — привід зупинитися. Відкривайте банк чи платіжний сервіс через відомий застосунок або адресу. Нікому не передавайте пароль чи одноразові коди під приводом допомоги з «отриманням» переказу.
Справжній банківський канал не доводить добросовісність продавця або справжність запиту на оплату. Оцініть, звідки ви знаєте одержувача та чим підтверджується покупка чи зобов’язання. Докладніше перевірки описані в посібнику із захисту від шахрайства під час переказів.
Що зберегти й що робити після надсилання
Збережіть підтвердження, ідентифікатор платежу, дату, суму, валюти й погоджений розрахунок. Тримайте документи в захищеному місці та повідомляйте одержувачу лише дані, потрібні для пошуку платежу. Знімок екрана відправника не замінює перевірки зарахування на власному рахунку одержувача.
Якщо гроші не надійшли в очікуваний провайдером строк, перевірте статус і зверніться до установи відправника через офіційний канал. Надайте ідентифікатор і запитайте, на якому етапі платіж та чи потрібен розшук. Не надсилайте гроші повторно лише тому, що одержувач їх поки не бачить.
Якщо помітили помилку в рахунку або підозрюєте шахрайство, негайно зв’яжіться з провайдером і з’ясуйте можливості скасування чи повернення. Не вважайте завершений wire автоматично зворотним: можливості залежать від етапу, чинних правил і залучених установ.
Обираючи міжнародний платіж, перегляньте послуги TopSend і підтвердьте доступні зараз способи та умови для потрібного напрямку. Стаття пояснює банківські wire загалом; варіанти конкретної операції потрібно перевіряти в сервісі до її проведення.