什么是银行电汇?汇款前需要核对哪些信息
什么是银行电汇
银行电汇(wire transfer)是一种通过银行转账系统,将资金从一个银行账户转到另一个账户的电子付款方式。它可以是同一国家账户之间的境内汇款,也可以是跨国汇款。你向银行提交付款指令,参与机构根据所用路径处理款项并将其记入收款人账户。
付款页面上的名称有时容易混淆。Bank transfer 是较宽泛的说法,而 wire 指特定的转账方式。银行卡付款、钱包之间的转账和 ACH 付款并不自动等同于银行电汇。在美国,ACH 使用另一套网络。因此,应询问服务商实际采用哪种方式,而不是只看按钮名称。
收到英文账单或付款说明时,这个区别尤其有用。如果对方明确要求 wire,请确认收款账户能接收你准备使用的汇款方式和币种。仅凭一个格式熟悉的账号,无法判断这一点。
电汇如何到达收款人账户
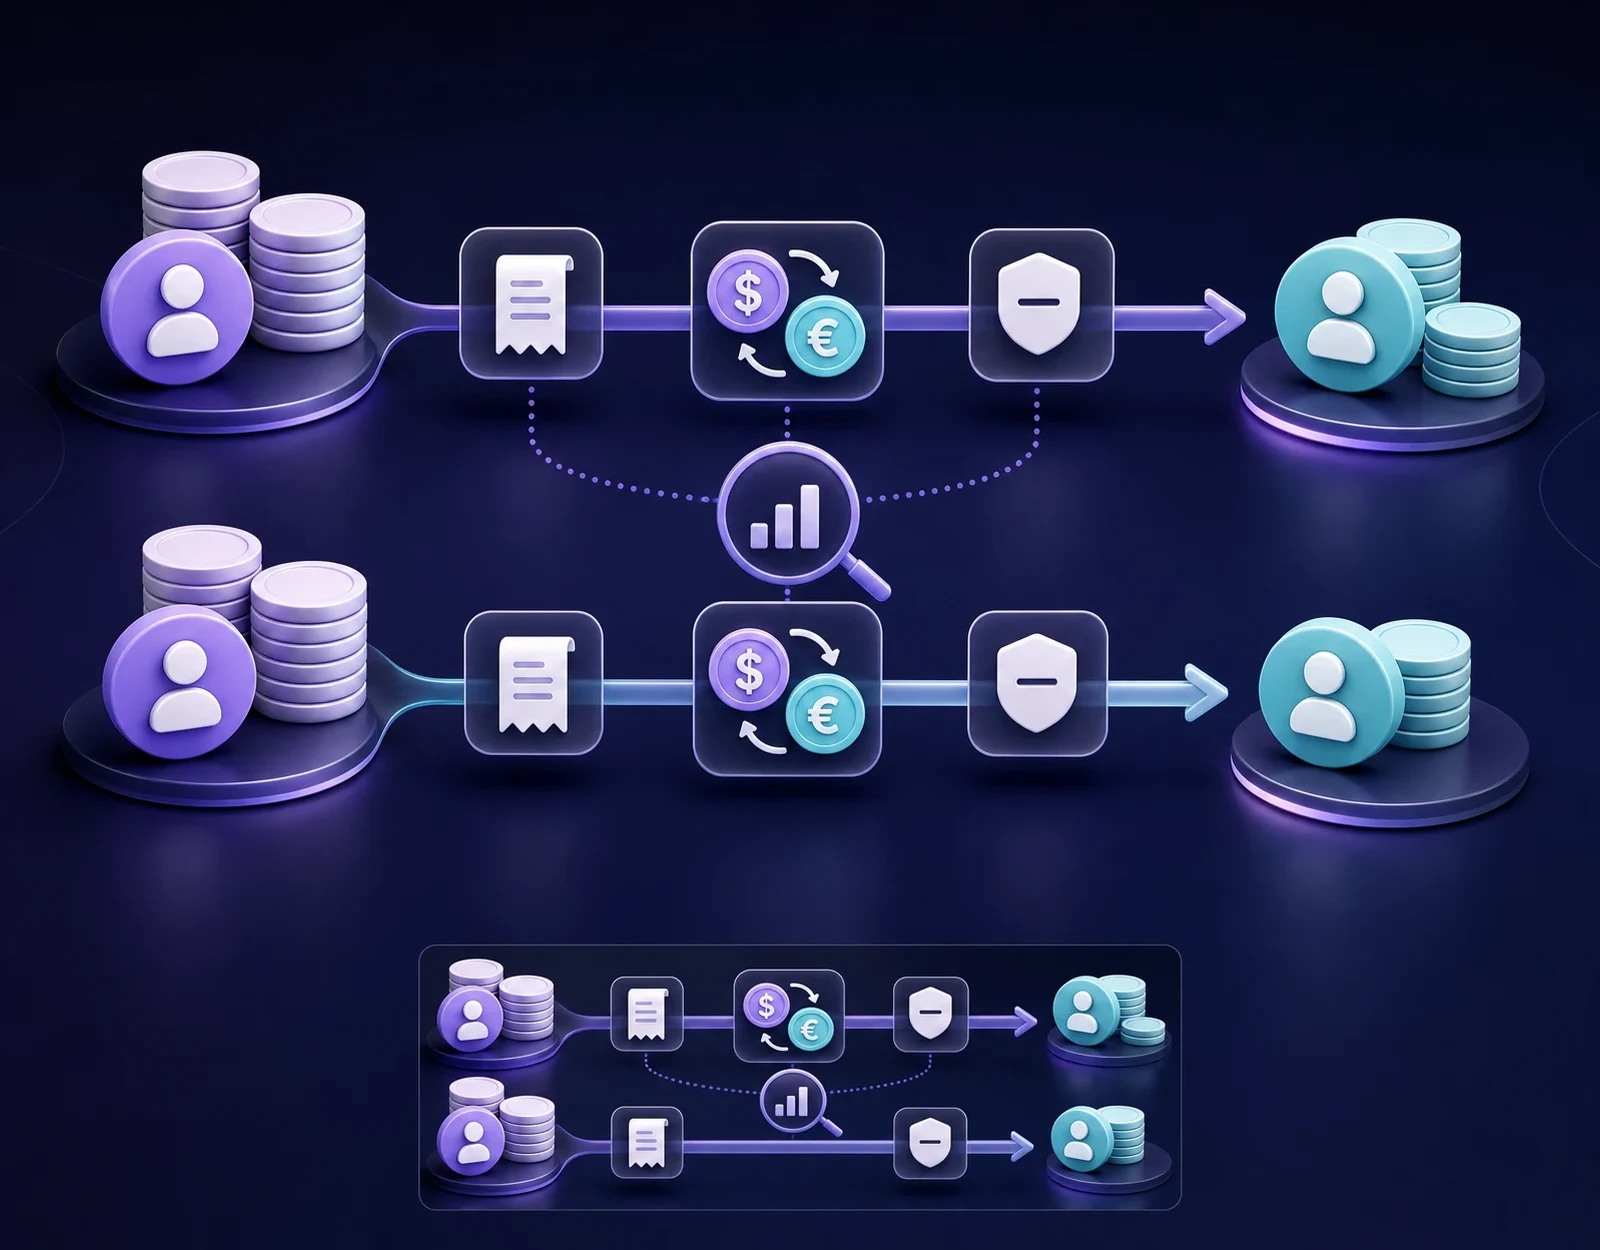
理解电汇时,要区分提交付款指令与收款人能够使用资金这两个时点。即使应用只显示一条进度条,它们仍是不同阶段。
- 你填写收款人、账户资料、金额、币种及所需的付款附言或参考编号。
- 汇出机构检查指令,并按自身条件处理。
- 款项通过相应的银行安排流转。跨境路径可能涉及中间行。
- 收款机构处理入账,并根据账户条件使资金可供使用。
国际银行付款中经常会提到 SWIFT。它是金融机构用来交换付款指令的金融报文网络,不是收款人的账户,本身也不保管你的资金。并非所有银行转账都使用 SWIFT。
“已提交”或“已汇出”等状态,可能只说明汇出端的进度。在向他人承诺付款日期前,应向服务商了解各状态的含义,以及什么事件才能确认收款人已经可以使用款项。
需要准备哪些资料
先取得收款银行针对该账户、币种和付款路径提供的汇款说明。不同国家和机构的要求有所不同。可以准备以下资料:
- 与账户登记一致的收款人全名,以及需要时提供的地址。
- 账号或账户标识,例如适用地区使用的 IBAN。
- 收款银行名称及该路径要求的银行标识,可能包括 SWIFT/BIC 或境内银行路由代码。
- 汇出和收款币种、金额,以及清楚的付款附言或参考信息。
- 服务商明确要求的其他信息或文件。
IBAN 用于标识账户,SWIFT/BIC 用于标识机构,两者不能相互替代。我们的 IBAN 与银行资料指南介绍了核对账户信息的方法。
仔细复制资料,并在确认前与原始汇款说明逐项比对。格式检查不能证明账户属于你想付款的那个人。如果不清楚某个必填栏目的含义,请询问服务商,不要猜测或随意填写占位内容。
如何核对费用和时间
查看完整报价,而不仅是醒目显示的汇款手续费。涉及换汇时,记录扣款金额、币种、汇率、已列明的费用和预计收款金额。询问中间行或收款行可能扣除的费用是否已计入、是否另计,还是目前未知。
例如,你要支付一张以收款人币种约定金额的海外账单。关键是确认那笔金额能否到达账户,而不只是汇出手续费看起来低不低。这是一般性的比较示例,不是 TopSend 的报价。有关费用的单独核对清单,可参阅我们的国际汇款费用比较指南。
时间也取决于具体路径。请询问提交截止时间、相关工作日、可能的审核,以及预计何时可以使用资金。依据服务商针对这笔付款给出的当前预计时间安排,而不要假定每一笔电汇都会即时到账。如果付款有截止日期,请在确认前问清楚超出预计时间后如何处理。
如何确认付款请求
同时确认提出付款请求的人和目标账户。如果账单中的银行资料发生变化,应通过此前已经信任的联系方式核实。不要只使用同一条消息里新提供的电话号码或链接。
要求你立即操作、对付款保密,或把钱转到所谓“安全账户”的催促,都值得先停下来核实。通过熟悉的应用或已知网址打开银行或支付服务。不要为了帮助别人“接收”转账而提供自己的登录密码或一次性验证码。
使用真实的银行渠道,并不代表卖家或付款请求本身就真实可靠。想一想你是如何认识收款人的,以及有什么证据支持这笔购买或付款义务。我们的防范汇款诈骗指南详细介绍了这些核对步骤。
汇款后保留什么、如何跟进
保存确认凭证、付款参考编号、日期、金额、币种及已接受的报价。妥善保管记录,只向收款人分享查找该笔付款所必需的信息。汇款人提供的截图不能代替收款人在自己账户中核实入账。
如果款项在服务商预计时间内仍未到达,请先查看状态,再通过官方渠道联系汇出机构。提供参考编号,询问款项目前处于哪个阶段,以及是否需要发起查询。不要仅因为收款人暂时看不到资金,就重复汇款。
如果发现账号错误或怀疑遇到诈骗,请立即联系服务商,询问还有哪些取消或追回选项。不要假定完成的电汇一定可以撤回;具体选项取决于处理阶段、适用规则和相关机构。
考虑国际付款时,可以查看 TopSend 的服务,并确认目的地当前可用的方式与条件。本文介绍的是银行电汇的一般原理,具体交易的实际选项应在继续操作前到服务中核实。